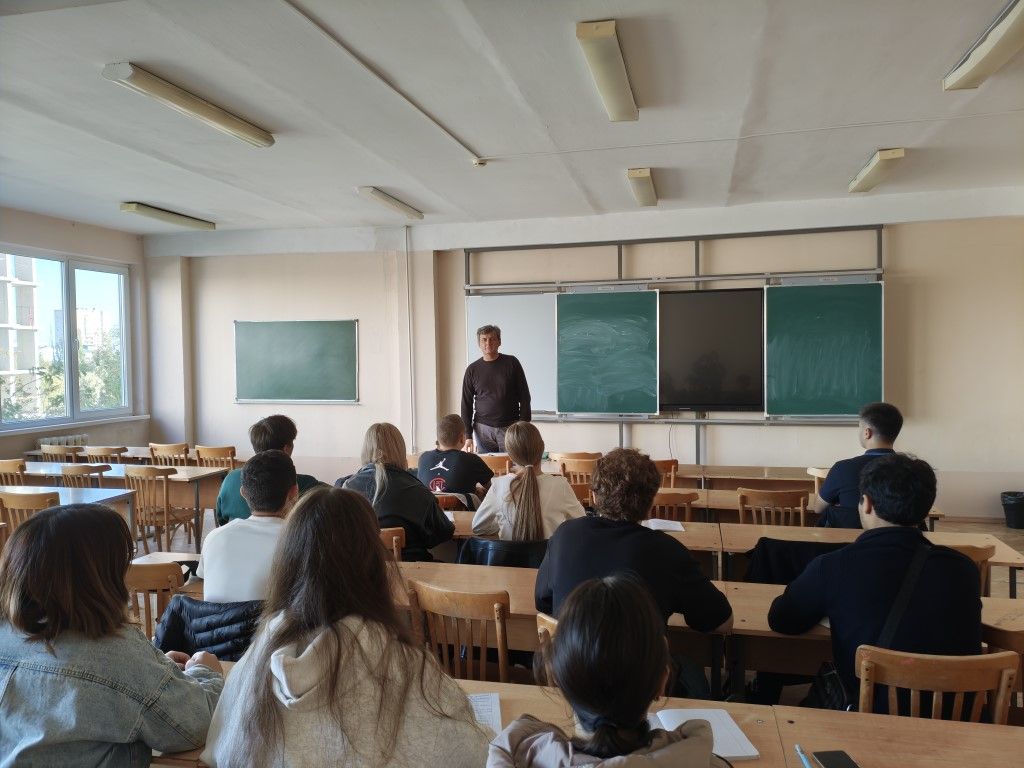
Круглый стол: «Почему просто откладывать деньги недостаточно»
07.10.2026
06 октября 2026 года в Волгоградском кооперативном институте (филиале) Российского университета кооперации состоялся студенческий круглый стол, посвященный прикладной финансовой грамотности. Мероприятие, организованное к.э.н., доцентом кафедры экономической безопасности и информационных технологий Д.Н. Фетисовым, прошло под названием «Почему просто откладывать деньги недостаточно: от накоплений к формированию капитала».
В качестве основы для дискуссии были использованы материалы экспертного разбора, опубликованного на портале СберСова. Участники встречи — студенты специальности «Экономика и бухгалтерский учет (по отраслям)» и «Операционная деятельность в логистике» — обсудили фундаментальную разницу между простым сбережением средств и осознанным управлением личным бюджетом.
Ключевой темой дискуссии стал тезис о том, что накопления без конкретной задачи — это деньги, которые легко потерять.
· Накопления — это средства «про запас», лежащие на карте без срока и роли. Как отметили участники, опираясь на материал статьи, такие деньги психологически легко потратить на спонтанные покупки, а инфляция при этом планомерно съедает их покупательную способность.
· Капитал — это те же средства, но с понятной целью, сроком и логикой.
В качестве практического примера спикер привел ситуацию с финансовой подушкой безопасности. Сумма в 150 тысяч рублей на обычной карте — это накопления, которые уйдут на первую же крупную распродажу. Те же 150 тысяч, отложенные на отдельном счете как резерв на 3–6 месяцев жизни (при расходах в 70 тысяч рублей — это целевой ориентир от 210 до 420 тысяч), становятся капиталом, который защищает студента от непредвиденных обстоятельств.
Студенты детально разобрали алгоритм построения личного бюджета, который должен предшествовать любым накоплениям. Согласно обсуждаемой методике, базисом служит правило «заплати сначала себе»: сразу после получения дохода (зарплаты, стипендии или фриланс-проекта) необходимо переводить 10–20% на целевые счета, не дожидаясь конца месяца.
Особое внимание на круглом столе уделили выбору финансовых инструментов в зависимости от горизонта планирования:
· До года (краткосрочные задачи): накопительные счета для подушки безопасности и крупных покупок, где важна мгновенная доступность средств.
· От года до пяти лет (среднесрочные задачи): банковские вклады с фиксированным процентом для защиты от импульсивных трат, а также целевые накопления на образование или первый взнос по ипотеке.
· От пяти лет и более (долгосрочные цели): инвестиции в облигации и фонды.
Главная ошибка новичка — смешивать все рубли в одной корзине и копить без понимания срока. Цель определяет инструмент. Если вам нужны деньги через два года на обучение, акции будут слишком рискованным выбором, а вот консервативный вклад или облигации федерального займа подойдут идеально. Инвестиции не должны заменять резерв на непредвиденный случай.
Участники также обсудили практические механики, помогающие удерживать дисциплину: метод округления покупок, перевод кешбэка в резерв и правило «паузы» перед крупными тратами (откладывание решения на сутки, если покупка превышает 5 тысяч рублей).
По итогам круглого стола студенты пришли к выводу, что финансовая грамотность начинается не со сложных графиков доходности, а с постановки четкой цели.